


Overview
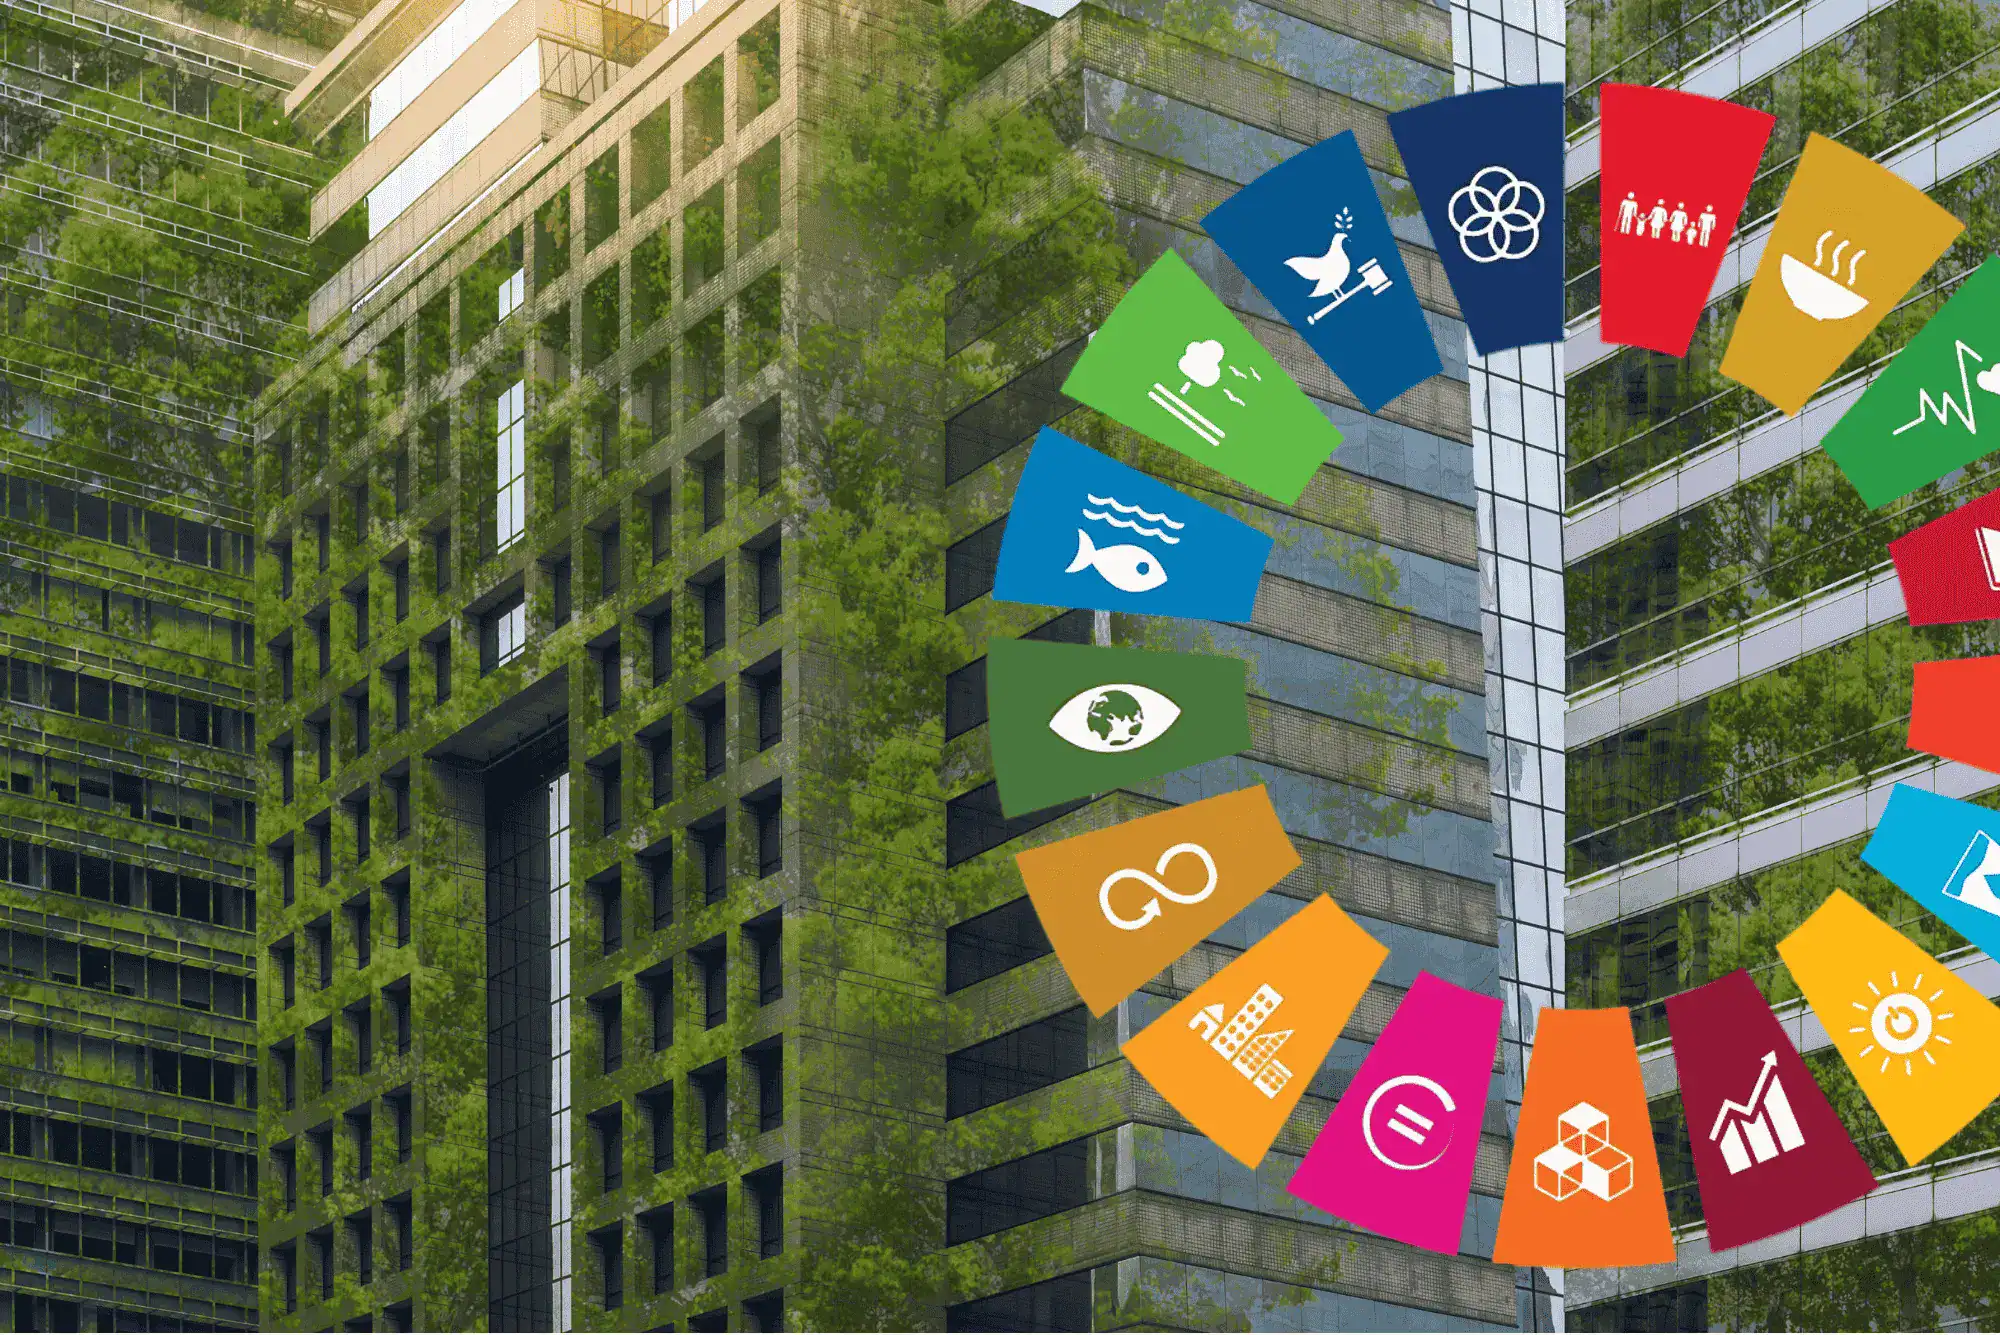
L’Obiettivo 13 dell’Agenda 2030 chiede azioni urgenti per combattere il cambiamento climatico e i suoi impatti. È uno dei 17 Sustainable Development Goals adottati dall’Assemblea Generale delle Nazioni Unite nel settembre 2015 da 193 Paesi, con orizzonte temporale al 2030.
Ma a differenza di quanto si potrebbe pensare, il Goal 13 non riguarda solo i governi: riguarda ogni organizzazione che emette CO₂, e quindi ogni azienda italiana che oggi voglia posizionarsi sul mercato come attore responsabile.
Il rapporto IPCC AR6 (2022) è esplicito: le emissioni globali di CO₂ devono scendere del 43% entro il 2030 rispetto ai livelli del 2019 per mantenere il riscaldamento sotto 1,5°C.
Le aziende che hanno già deciso di misurarsi con l’Obiettivo 13 hanno uno strumento concreto a disposizione: calcolare la propria carbon footprint è il primo passo per capire dove si è, prima di decidere dove andare.
Cos’è l’Obiettivo 13 dell’Agenda 2030?
L’Obiettivo 13, denominato “Lotta contro il cambiamento climatico”, è il tredicesimo dei diciassette Sustainable Development Goals (SDG) dell’Agenda 2030 delle Nazioni Unite.
Adottato nel 2015 durante il Summit ONU a New York, insieme all’Accordo di Parigi che l’ha accompagnato, l’SDG 13 si articola in cinque target specifici che coprono sia l’adattamento agli impatti già in corso, sia la mitigazione delle emissioni future.
Il cambiamento climatico è identificato dall’ONU come la sfida definitoria del nostro tempo: secondo il World Meteorological Organization, il 2023 è stato l’anno più caldo mai registrato, con una temperatura media globale di 1,45°C sopra i livelli pre-industriali — a soli 0,05°C dal limite critico di 1,5°C fissato dall’Accordo di Parigi.
L’SDG 13 è connesso in modo diretto a Obiettivo 15, che riguarda la vita sulla terraferma: la riforestazione e le soluzioni basate sulla natura sono strumenti trasversali per entrambi i goal, perché le foreste sequestrano carbonio e al tempo stesso proteggono la biodiversità.
Secondo uno studio pubblicato su Nature (Griscom et al., 2017), le Nature-based Solutions possono contribuire fino al 37% della mitigazione climatica economicamente conveniente necessaria entro il 2030.

I 5 target dell’Obiettivo 13
| Target | Contenuto | Rilevanza per le imprese |
| 13.1 | Rafforzare la resilienza e la capacità di adattamento ai rischi climatici in tutti i Paesi | Alta: continuità operativa, supply chain, rischio fisico |
| 13.2 | Integrare misure di contrasto al cambiamento climatico nelle politiche e nei piani nazionali | Media: allineamento con regolamentazioni europee (CSRD, EU Green Deal) |
| 13.3 | Migliorare l’educazione e la consapevolezza istituzionale sul cambiamento climatico | Alta: formazione dei dipendenti, comunicazione ESG |
| 13.a | Mobilitare 100 miliardi di dollari/anno da Paesi sviluppati per finanziare la transizione nei Paesi in via di sviluppo | Media: mercati volontari del carbonio, crediti di carbonio nature-based |
| 13.b | Sviluppare capacità nei Paesi meno sviluppati per la pianificazione climatica | Bassa: indiretta, tramite partnership e investimenti nei PVS |
La fonte ufficiale in italiano è il sito dell’UNRIC — Centro Regionale di Informazione delle Nazioni Unite, che aggiorna periodicamente i progressi verso i target.
Perché la lotta al cambiamento climatico riguarda le aziende italiane
Per molto tempo le imprese hanno potuto considerare l’Agenda 2030 come un riferimento volontario, utile per la comunicazione ma privo di conseguenze operative. Quella stagione è finita.
Dal 2024, con l’entrata in vigore della Corporate Sustainability Reporting Directive (CSRD), la rendicontazione sugli impatti climatici è diventata un obbligo normativo per le grandi imprese europee.
Dal 2026 il perimetro si estende alle PMI quotate, e dal 2027 entra in vigore per le PMI non quotate lo standard VSME (Voluntary Small and Medium-sized Enterprises), sviluppato dall’EFRAG come strumento di adeguamento progressivo.
L’obbligo di rendicontare non è solo amministrativo: significa dover dichiarare emissioni di Scope 1, Scope 2 e Scope 3, esporre una strategia di riduzione coerente con l’Accordo di Parigi, e documentare i rischi fisici e di transizione legati al cambiamento climatico.
Chi non ha ancora misurato la propria carbon footprint si trova oggi senza dati, senza strategia, e quindi esposto.
Ma c’è anche una pressione di mercato. Il 68% degli investitori istituzionali europei dichiara di valutare l’allineamento agli SDG come criterio di selezione degli investimenti (PwC ESG Pulse Survey, 2024). Il cambiamento climatico è il topic ESG con il maggior impatto sulle decisioni di acquisto B2B, davanti alla parità di genere e alla catena di fornitura sostenibile.
Come le aziende italiane possono contribuire all’Obiettivo 13 Agenda 2030
Contribuire all’SDG 13 non significa dichiarare intenti. Significa percorrere quattro passi sequenziali, ognuno con strumenti specifici e certificabili.
1. Misura: la carbon footprint come punto di partenza
Non si può ridurre ciò che non si misura. Il calcolo della carbon footprint aziendale — secondo i protocolli GHG Protocol e ISO 14064 — fornisce l’inventario completo delle emissioni di gas serra dell’organizzazione, suddiviso per Scope:
Scope 1: emissioni dirette (combustione, flotte aziendali)
Scope 2: emissioni indirette da energia acquistata (elettricità, calore)
Scope 3: emissioni lungo la catena del valore (fornitori, logistica, uso del prodotto, fine vita)
Scope 3 rappresenta in media tra il 65% e il 95% delle emissioni totali di un’azienda manifatturiera (CDP, 2023): ignorarlo equivale a misurare solo la punta dell’iceberg. Il calcolo della impronta di carbonio è anche il prerequisito per qualsiasi certificazione climatica riconosciuta, e fornisce i dati richiesti dal CSRD per la reportistica obbligatoria.

Ridurre
2. Riduci: un piano di riduzione allineato alla scienza
Avere i dati non basta: servono obiettivi di riduzione verificabili. Lo standard di riferimento internazionale è la Science Based Targets initiative (SBTi), che certifica gli obiettivi aziendali come coerenti con i percorsi climatici 1,5°C o “well-below 2°C”.
In Europa, l’allineamento con il piano Fit for 55 dell’Unione Europea, che prevede una riduzione del 55% delle emissioni entro il 2030 rispetto al 1990, è diventato il metro con cui istituzioni finanziarie e grandi clienti valutano la credibilità climatica delle imprese fornitrici.
Compensare
3. Compensa: i crediti di carbonio nature-based
Per le emissioni residue che non è ancora possibile eliminare (e che esistono in ogni azienda durante il percorso di transizione) esistono i crediti di carbonio.
Non tutti i crediti sono uguali: quelli certificati secondo standard internazionali come Plan Vivo garantiscono che ogni tonnellata di CO₂ compensata corrisponda a un progetto verificabile, con impatti positivi anche sulla biodiversità e sulle comunità locali.
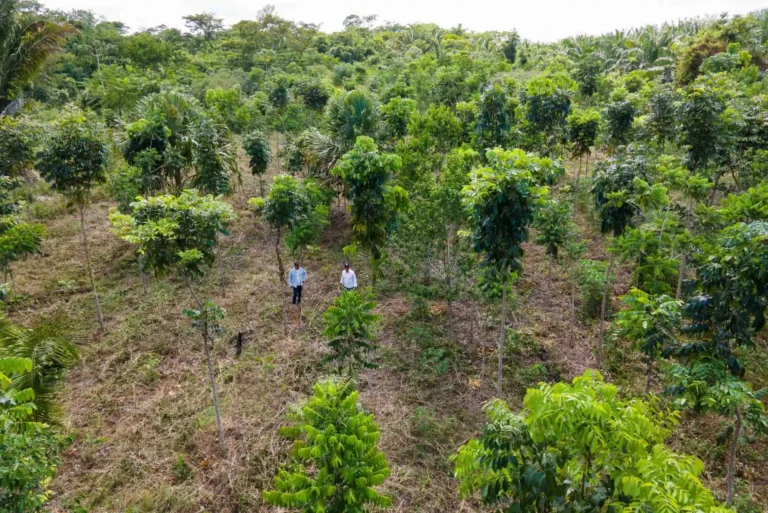
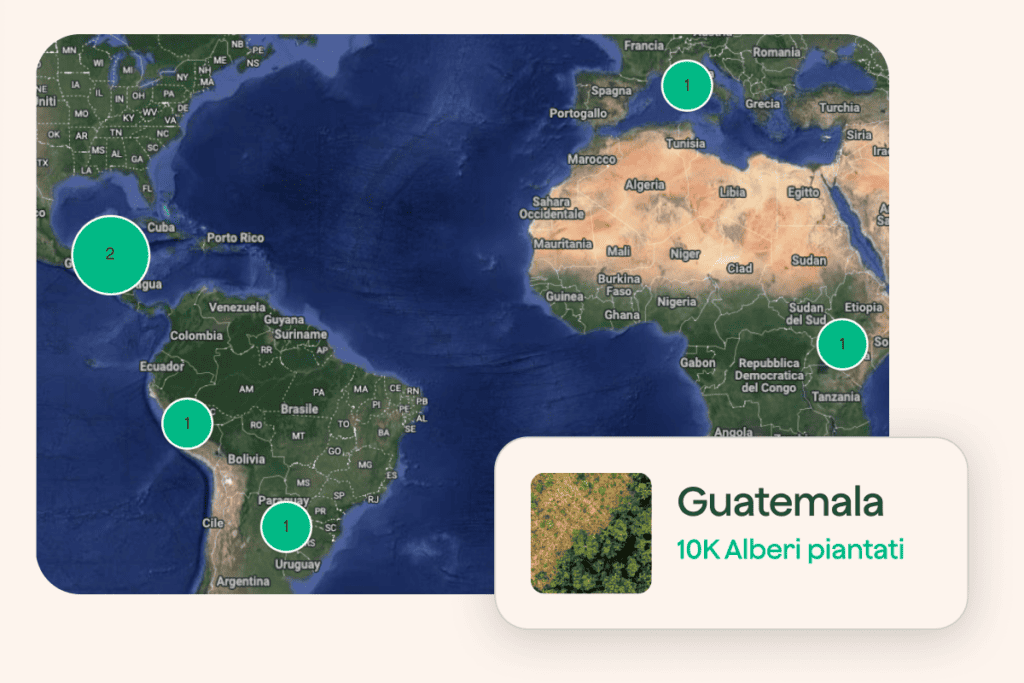
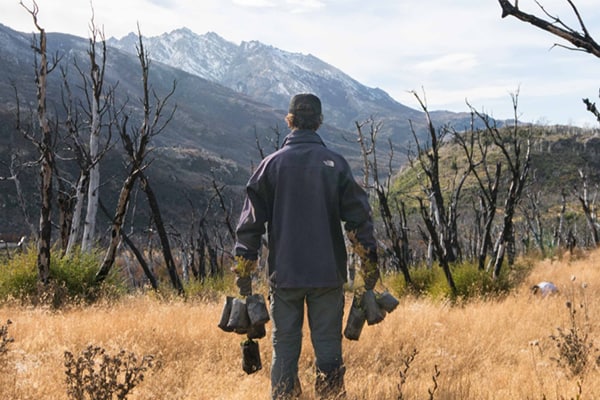
Il progetto zeroCarbon, ad esempio, è un programma di riforestazione certificato Plan Vivo che combina sequestro di carbonio e sviluppo delle comunità indigene Maya: un modello che risponde contemporaneamente all’SDG 13 e all’SDG 15.
Comunicare
4. Comunica: la reportistica climatica che conta
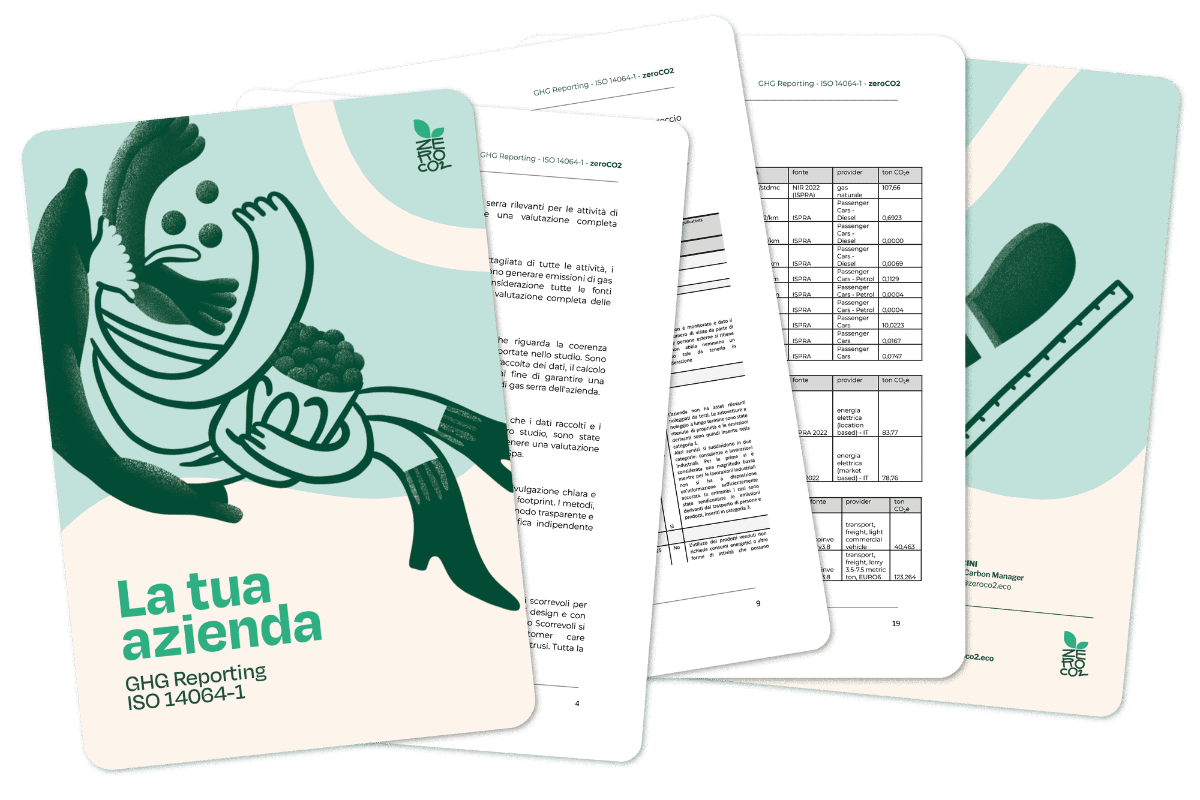
Misure, riduzioni e compensazioni hanno valore solo se comunicate in modo trasparente e verificabile. Dal 2026 la Direttiva CSRD rende obbligatoria la pubblicazione di un report di sostenibilità conforme agli standard ESRS (European Sustainability Reporting Standards), che include una sezione dedicata alla gestione del cambiamento climatico (ESRS E1).
Il report di sostenibilità non è un documento di comunicazione: è uno strumento gestionale che obbliga l’azienda a definire target, monitorare progressi e rendersi verificabile.
Obiettivo 13 e Obiettivo 15: il ruolo strategico della riforestazione
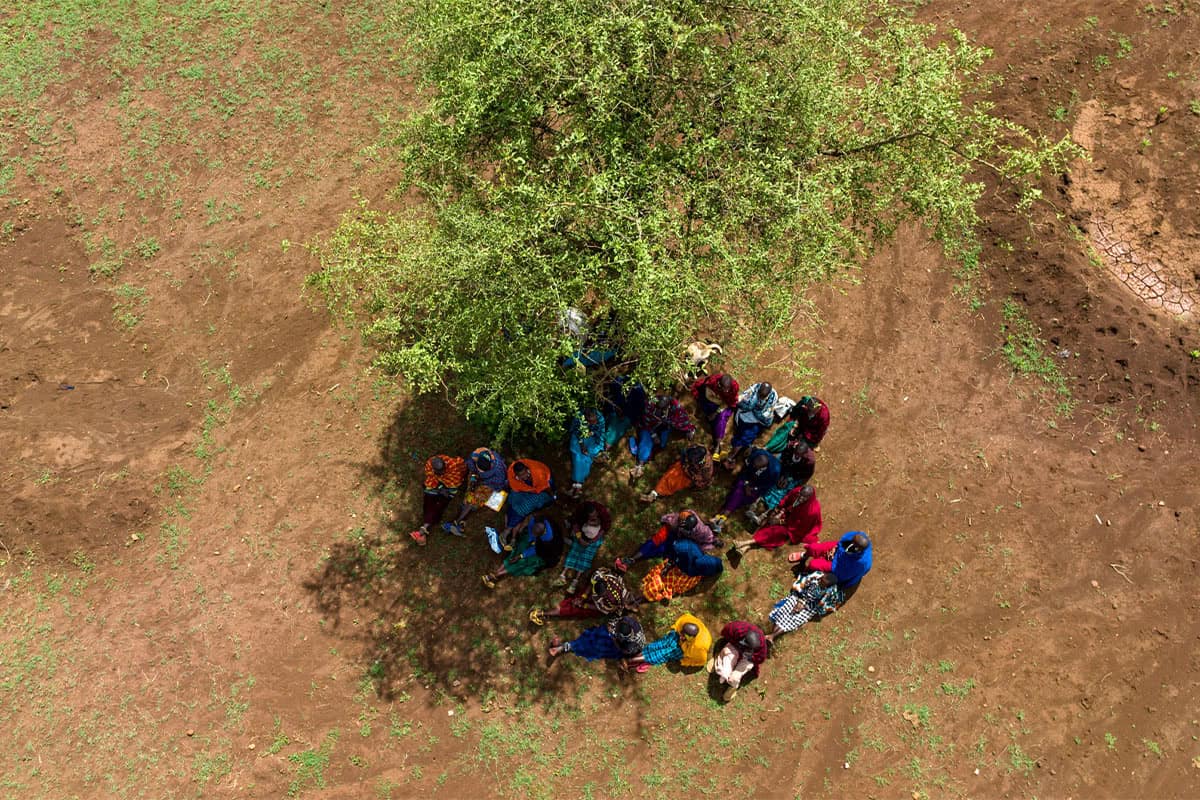
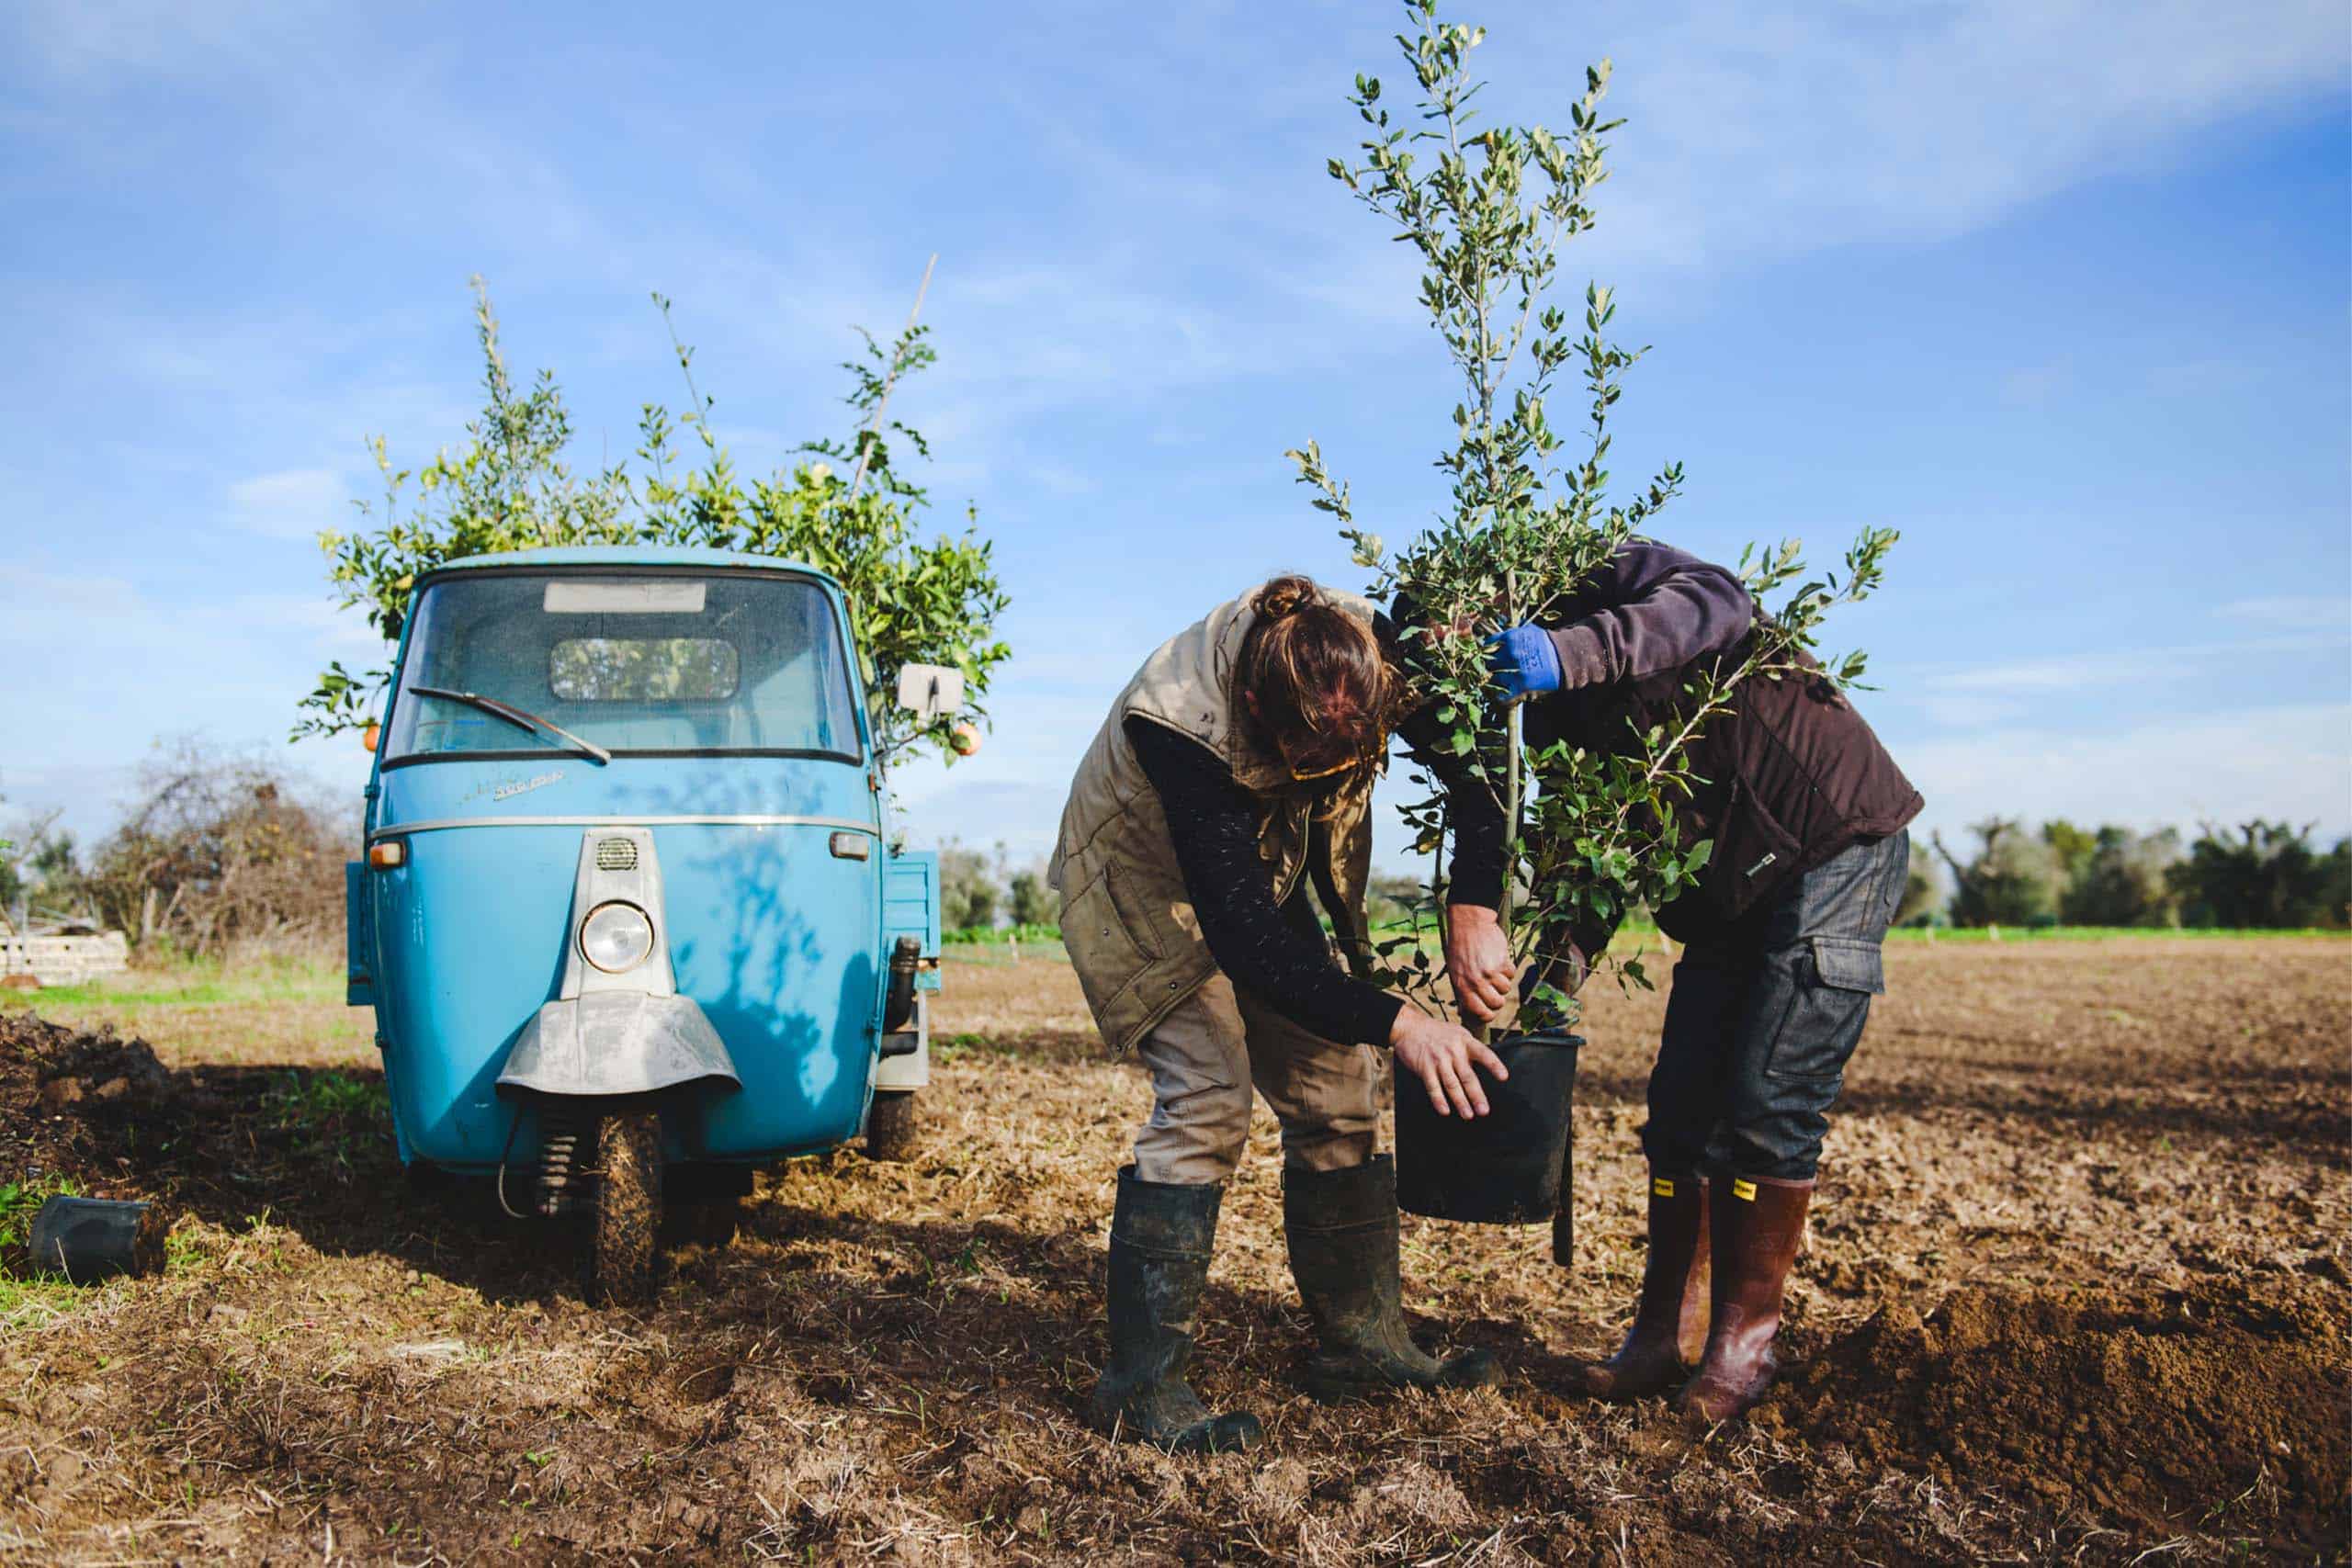
Tra i 17 SDG dell’Agenda 2030, il Goal 13 e il Goal 15 sono i più interconnessi sul piano scientifico. La riforestazione è la soluzione che li soddisfa entrambi: sequestra carbonio (SDG 13) e ripristina habitat e biodiversità (SDG 15).
I numeri confermano l’importanza strategica delle foreste nella lotta al cambiamento climatico. Secondo un’analisi pubblicata su Science (Harris et al., 2021), le foreste mondiali assorbono circa 7,6 miliardi di tonnellate di CO₂ nette ogni anno: un valore che supera le emissioni annue di tutta l’Unione Europea. La deforestazione, al contrario, è responsabile di circa il 10-15% delle emissioni globali di gas serra (IPCC AR6, 2022).
Le aziende che scelgono la riforestazione come strumento di compensazione climatica non si limitano a acquistare crediti di carbonio: partecipano attivamente alla soluzione.
Questo aspetto è cruciale per la credibilità ESG e per la conformità alla futura Green Claims Directive, che dal 2027 vieterà le affermazioni di neutralità carbonica basate su sole compensazioni senza dimostrata riduzione delle emissioni alla fonte.
La riforestazione, quando accompagnata da un piano di riduzione documentato, non è greenwashing: è una strategia climatica completa.
L’Agenda 2030 come framework strategico per le PMI italiane
L’Agenda 2030 è spesso percepita come uno strumento per grandi aziende o per il settore pubblico. In realtà, l’integrazione degli SDG nella strategia aziendale è accessibile anche per le PMI.
Come spiegato in dettaglio nell’articolo come integrare l’Agenda 2030 nel business, il punto di partenza non è la rendicontazione formale, ma l’identificazione dei goal più rilevanti per il proprio modello di business.
Per un’azienda manifatturiera italiana, l’Obiettivo 13 è quasi sempre rilevante: la produzione industriale è la seconda fonte di emissioni di gas serra in Italia dopo il trasporto (ISPRA, 2023). Per un’azienda di servizi, Scope 3 — in particolare i viaggi di lavoro, la logistica e le emissioni dei fornitori — può risultare la voce preponderante. In entrambi i casi, l’approccio corretto comincia con la misurazione, non con la comunicazione.
Fonti:
- IPCC AR6 (2022), Summary for Policymakers
- WMO State of the Global Climate 2023
- Nature — Griscom et al. (2017): “Natural climate solutions”
- Science — Harris et al. (2021): “Global maps of twenty-first century forest carbon fluxes”
- CDP (2023): Supply Chain Report
- PwC ESG Pulse Survey (2024)
- ISPRA (2023): Inventario Nazionale delle Emissioni
- Commissione Europea: FAQ CSRD
FAQs
L’Obiettivo 13 dell’Agenda 2030 — denominato “Lotta contro il cambiamento climatico” — è il tredicesimo dei 17 Sustainable Development Goals adottati dall’ONU nel 2015. Chiede azioni urgenti per limitare il riscaldamento globale, adattarsi agli impatti climatici già in corso, rafforzare la capacità istituzionale per la gestione del rischio climatico e mobilitare finanziamenti per la transizione energetica nei Paesi in via di sviluppo. Si articola in cinque target misurabili, con scadenza 2030, che riguardano resilienza, politiche nazionali, educazione climatica e finanziamenti internazionali. Il Goal 13 è strettamente connesso all’Accordo di Parigi (2015) e all’obiettivo di mantenere il riscaldamento globale al di sotto di 1,5°C rispetto ai livelli pre-industriali. Per le aziende, il suo recepimento pratico passa attraverso la misurazione delle emissioni (GHG Protocol, ISO 14064), l’adozione di obiettivi science-based (SBTi) e la rendicontazione obbligatoria prevista dal CSRD dal 2025.
L’Obiettivo 13 riguarda il clima e la lotta al cambiamento climatico, con focus sulle emissioni di gas serra, la resilienza agli eventi estremi e la transizione energetica. L’Obiettivo 15 si concentra invece sulla vita sulla terraferma: biodiversità, ecosistemi terrestri, foreste, desertificazione e perdita di specie. I due SDG sono interconnessi perché le foreste sono sia serbatoi di carbonio (SDG 13) sia habitat per la biodiversità (SDG 15). Questo significa che la riforestazione è uno strumento che contribuisce simultaneamente a entrambi i goal, rendendo i progetti di piantumazione di alberi certificati uno degli interventi a più alto impatto multiplo disponibili per le imprese. Nature-based Solutions come la riforestazione possono coprire fino al 37% della mitigazione climatica necessaria entro il 2030 a costi competitivi, secondo la ricerca pubblicata su Nature da Griscom et al. (2017).
Non esiste un obbligo normativo diretto di allineamento agli SDG per le PMI italiane. Tuttavia, la CSRD — Corporate Sustainability Reporting Directive — introduce dal 2025 obblighi di rendicontazione sul cambiamento climatico per le grandi imprese, con estensione alle PMI quotate dal 2026 e alle catene di fornitura delle grandi aziende (Scope 3 obbligatorio) entro il 2027. Nella pratica, questo significa che ogni PMI italiana che lavora come fornitore di una grande azienda soggetta a CSRD riceverà richieste di dati sulle proprie emissioni. Adeguarsi volontariamente all’Obiettivo 13 — misurando la carbon footprint e adottando un piano di riduzione — non è quindi solo un vantaggio competitivo: è sempre più una condizione di accesso al mercato B2B, ai bandi pubblici europei e al credito bancario orientato alla finanza sostenibile.
Il contributo di un’azienda alla lotta al cambiamento climatico si misura attraverso la quantificazione delle emissioni di gas serra (GHG) su tre perimetri — Scope 1 (emissioni dirette), Scope 2 (energia acquistata), Scope 3 (catena del valore). Il protocollo di riferimento è il GHG Protocol Corporate Standard, integrato dagli standard ISO 14064 e ISO 14067 per la carbon footprint di prodotto. Una volta disponibile l’inventario delle emissioni, è possibile definire obiettivi di riduzione verificabili, allinearli agli scenari climatici 1.5°C attraverso la Science Based Targets initiative (SBTi), e rendicontare i progressi secondo gli standard ESRS E1 del CSRD. I crediti di carbonio nature-based certificati (Gold Standard, Plan Vivo, VCS) possono essere utilizzati per compensare le emissioni residue durante il percorso di transizione, purché accompagnati da un piano documentato di riduzione delle emissioni alla fonte.
La lotta al cambiamento climatico in azienda si traduce in una sequenza operativa che parte dalla misurazione, prosegue con la riduzione e prevede la compensazione delle emissioni residue, il tutto documentato attraverso la rendicontazione. Non è una dichiarazione di principio: è un processo gestionale che richiede dati, strumenti e verifiche indipendenti. Le organizzazioni che affrontano seriamente il tema adottano framework internazionali riconosciuti (GHG Protocol, SBTi, TCFD), si avvalgono di esperti certificati per il calcolo delle emissioni, scelgono compensazioni basate su progetti verificabili come la riforestazione certificata Plan Vivo, e pubblicano i risultati in report conformi agli standard di rendicontazione obbligatori o volontari. Questo approccio strutturato è l’unico che garantisce credibilità verso investitori, clienti, banche e autorità di controllo — ed è l’unico che l’Unione Europea considererà conforme alle normative sul greenwashing in vigore dal 2026.