


Diventare un’azienda sostenibile è una scelta che ripaga.
Le imprese che riusciranno a incorporare efficacemente l’Agenda 2030 nel proprio DNA beneficeranno non solo di una maggiore resilienza e competitività, ma contribuiranno anche significativamente alla costruzione di un futuro più sostenibile e inclusivo per il pianeta. Non è una promessa fondata sulla speranza, ma sui numeri.
Vediamo insieme come è perché conviene integrare gli Obiettivi di Sviluppo Sostenibile (SDGs) in azienda.
Analisi di materialità: il punto di partenza per strategie di sostenibilità aziendale
L’analisi di materialità è uno strumento fondamentale per integrare con efficacia l’Agenda 2030 nella strategia aziendale.
Consiste nell’identificare e prioritizzare i temi ambientali, sociali e di governance (ESG) più rilevanti per l’impresa e i suoi stakeholder, in relazione agli impatti generati e subiti lungo la catena del valore. Questo processo, previsto anche dagli standard europei di rendicontazione di sostenibilità (ESRS) nell’ambito della direttiva CSRD, consente alle aziende di allineare le proprie attività agli Obiettivi di Sviluppo Sostenibile, focalizzandosi su quelli più coerenti con il proprio contesto operativo. L’analisi di doppia materialità – che integra la prospettiva finanziaria con quella dell’impatto – diventa così il fondamento di una governance sostenibile, trasparente e orientata al lungo termine.
SDG Compass: guida in 5 passi per la sostenibilità aziendale con l’Agenda 2030
Sviluppato nel 2020 da UN Global Compack, GRI – Global Reporting Initiative e WBCSD – World Business Council for Sustainable Development, SDG Compass è uno strumento pensato per aiutare le aziende ad allineare le proprie strategie agli Obiettivi di Sviluppo Sostenibile dell’Agenda 2030 ONU e a misurare e gestire il proprio contributo alla loro realizzazione. La guida, rivolta in particolare alle grandi imprese, ma utile anche per PMI e altri tipi di organizzazioni, si fonda sul rispetto delle leggi e degli standard internazionali, con particolare attenzione alla responsabilità aziendale verso i diritti umani, e propone un percorso strutturato in cinque fasi, applicabile sia a livello aziendale generale che a singoli prodotti, impianti o divisioni locali.
I cinque step dell’SDG Compass:
- Comprendere gli SDGsSupporta l’azienda nel familiarizzare con i contenuti e le finalità degli Obiettivi di Sviluppo Sostenibile.
- Definire le prioritàIdentifica le aree di maggiore impatto (positivo e negativo) lungo la catena del valore, per focalizzare le azioni dove si può generare più valore sostenibile.
- Fissare obiettiviPromuovi la definizione di target misurabili e allineati agli SDGs, per migliorare le performance organizzative e dimostrare l’impegno della leadership aziendale.
- Integrare la sostenibilitàIncoraggia l’inserimento degli SDGs nella strategia di core business e nella governance, favorendo sinergie intersettoriali e partenariati con attori pubblici e della società civile.
- Rendicontare e comunicareFornisci linee guida per comunicare in modo trasparente e coerente i risultati raggiunti, utilizzando indicatori comuni e parlando un linguaggio condiviso con gli stakeholder.
I goal dell’Agenda 2030 più rilevanti per le imprese italiane
L’analisi di materialità (il secondo step dell’SDG Compass) produce esiti diversi per ogni settore e ogni azienda. Eppure, tra le imprese italiane che hanno avviato un percorso di sostenibilità strutturato, quattro goal emergono con frequenza in quasi tutte le analisi: quelli legati al clima, alla biodiversità, alla catena di fornitura e al lavoro.
Non perché gli altri 13 goal non contino, ma perché su questi quattro l’impatto aziendale è più diretto, la regolamentazione europea è già operativa, con obblighi che decorrono già dal 2025, e le opportunità di differenziazione rispetto ai competitor sono maggiori.
Non a caso sono anche i quattro goal per cui l’Unione Europea ha già tradotto gli impegni volontari in standard di rendicontazione obbligatoria attraverso gli ESRS del CSRD.
SDG 12: Produzione e consumo responsabile
L’Obiettivo 12 dell’Agenda 2030 impegna governi e imprese a garantire modelli di produzione e consumo sostenibili entro il 2030. Il punto di partenza è un dato difficile da ignorare: l’Earth Overshoot Day 2024 è caduto il 1° agosto — segnale che l’umanità consuma le risorse naturali a un ritmo 1,7 volte superiore alla capacità rigenerativa del pianeta.
Per l’Italia, quella soglia è stata raggiunta già il 19 maggio 2024. Per le imprese il Goal 12 si traduce in un percorso a tre tappe: ripensare la catena del valore adottando principi di economia circolare (riuso, riciclo, upcycling), misurare l’impatto ambientale dei prodotti lungo il ciclo di vita attraverso la Life Cycle Assessment (standard ISO 14044), e comunicare i risultati in modo verificabile.
Dal settembre 2026, le dichiarazioni ambientali non supportate da dati misurabili espongono al rischio di sanzioni AGCM fino al 4% del fatturato in applicazione della Direttiva EmpCo. Il CSRD traduce il Goal 12 negli standard ESRS E5 (Uso delle risorse ed economia circolare) e ESRS G1 (Condotta aziendale), rendendolo oggetto di rendicontazione obbligatoria per le grandi imprese dal 2025.
Approfondisci qui. Obiettivo 12 Agenda 2030: produzione e consumo responsabile per le aziende italiane.
SDG 13: Lotta contro il cambiamento climatico
L’Obiettivo 13 chiede azioni urgenti per combattere il cambiamento climatico e i suoi impatti. Il Sixth Assessment Report dell’IPCC (2022) fissa il termine di riferimento: le emissioni globali di CO₂ devono calare del 43% entro il 2030 rispetto ai livelli del 2019 per limitare il riscaldamento a 1,5°C.
Secondo il World Meteorological Organization, il 2023 è già stato l’anno più caldo mai registrato (+1,45°C rispetto ai livelli pre-industriali), a soli 0,05°C dal limite critico fissato dall’Accordo di Parigi. In Italia, il settore industriale è la seconda fonte di emissioni di gas serra dopo il trasporto (ISPRA, Inventario Nazionale 2023).
Per le aziende il Goal 13 si traduce in tre passi concreti: misurare le emissioni di Scope 1, 2 e 3 secondo il GHG Protocol, definire obiettivi di riduzione verificabili allineati agli scenari 1,5°C attraverso la Science Based Targets initiative (SBTi), e rendicontarli nel report di sostenibilità previsto dal CSRD (standard ESRS E1 — Cambiamento climatico).
Le emissioni residue non ancora eliminabili si compensano con crediti di carbonio nature-based certificati secondo standard internazionali riconosciuti come Plan Vivo o Gold Standard.
→ Approfondisci: Obiettivo 13 Agenda 2030: lotta al cambiamento climatico per le aziende italiane.
SDG 15: Vita sulla terraferma
L’Obiettivo 15 tutela gli ecosistemi terrestri, contrasta la deforestazione e protegge la biodiversità. È il goal più direttamente connesso all’SDG 13: le foreste mondiali assorbono circa 7,6 miliardi di tonnellate nette di CO₂ ogni anno (Harris et al., Science, 2021) e, secondo il Global Forest Resources Assessment 2020 della FAO, ospitano oltre l’80% delle specie animali, vegetali e fungine terrestri conosciute.
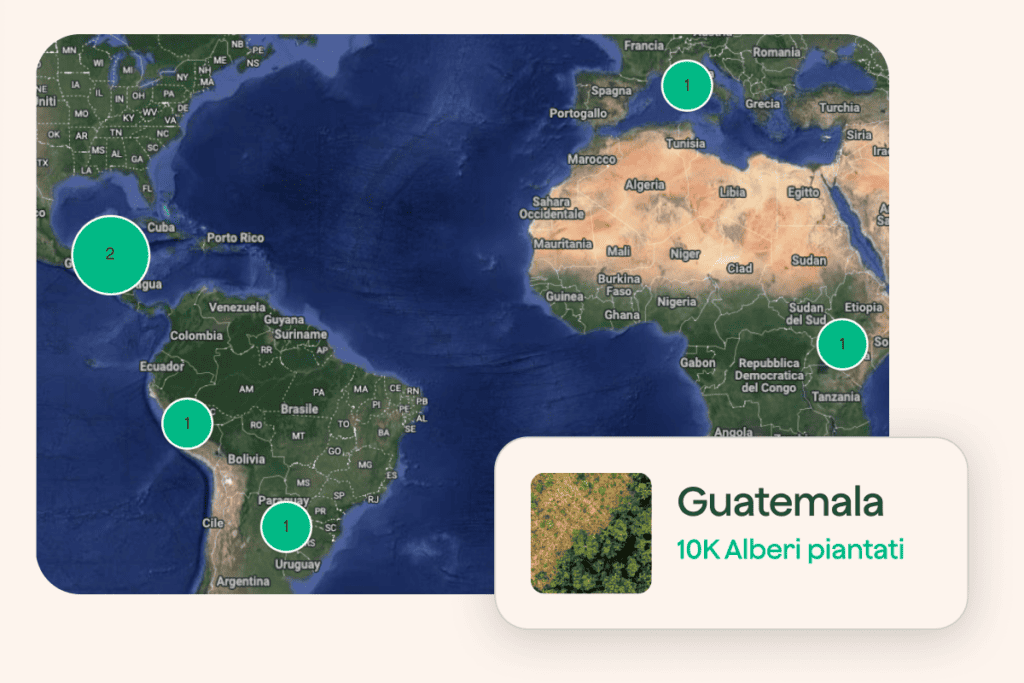
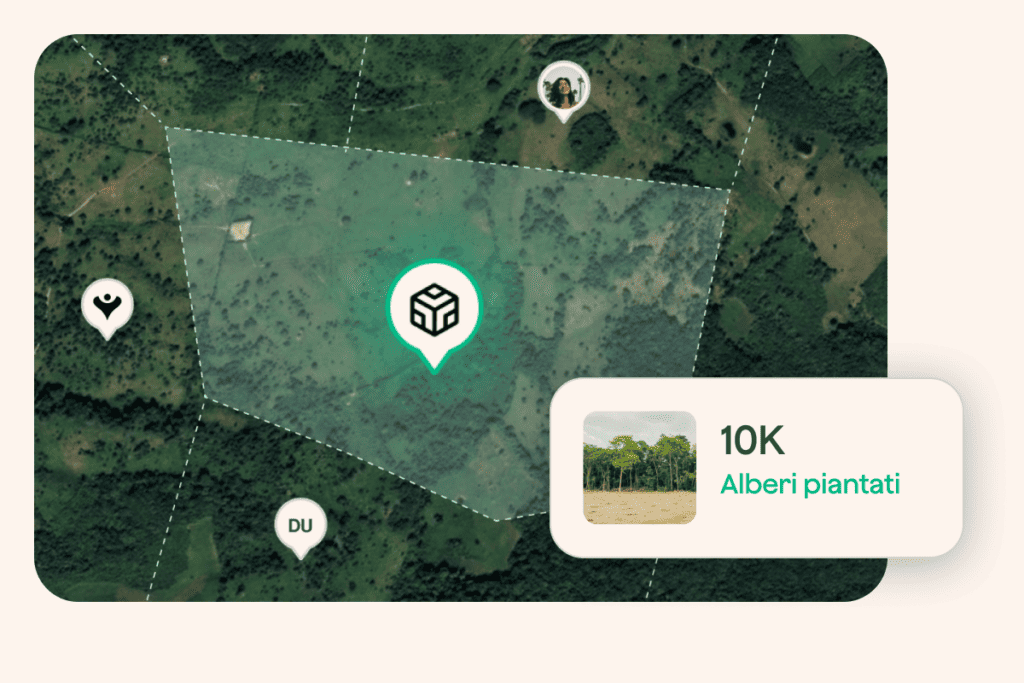
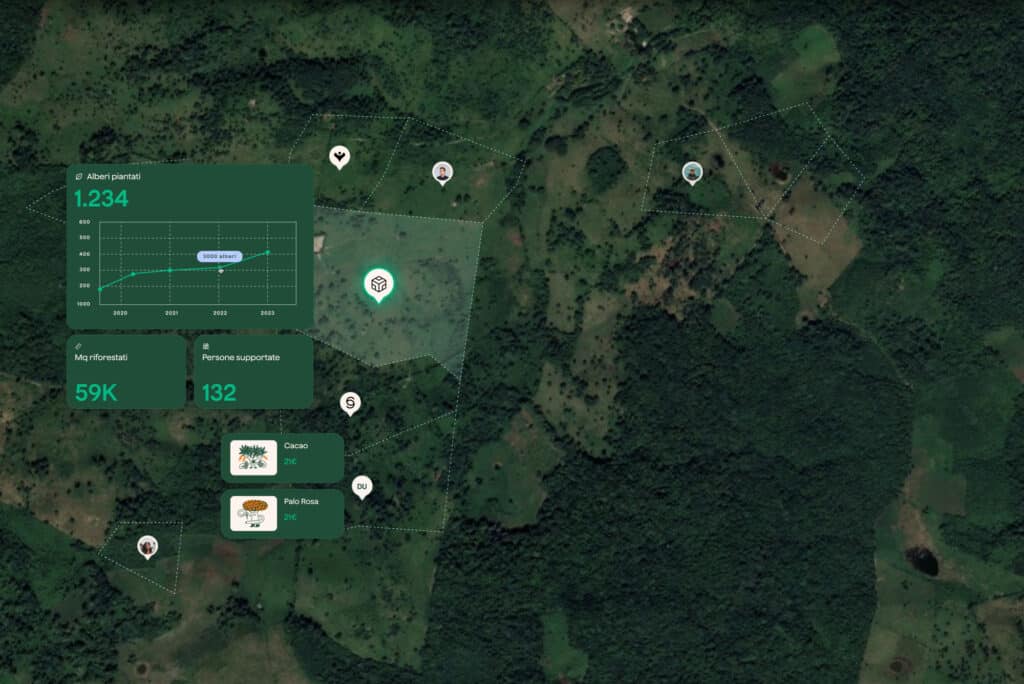
Nonostante questo, il mondo ha perso in media 4,7 milioni di ettari di foresta all’anno tra il 2010 e il 2020 (FAO, 2020). Per le aziende italiane, contribuire all’SDG 15 significa adottare politiche zero-deforestation nella catena di fornitura, investire in progetti di riforestazione certificati con impatto verificabile e integrare la biodiversità nei processi decisionali strategici.
Questa non è più una scelta volontaria: il CSRD richiede alle imprese di rendicontare i propri impatti sulla biodiversità attraverso lo standard ESRS E4 (Biodiversità ed ecosistemi), operativo per le grandi imprese dal 2025.
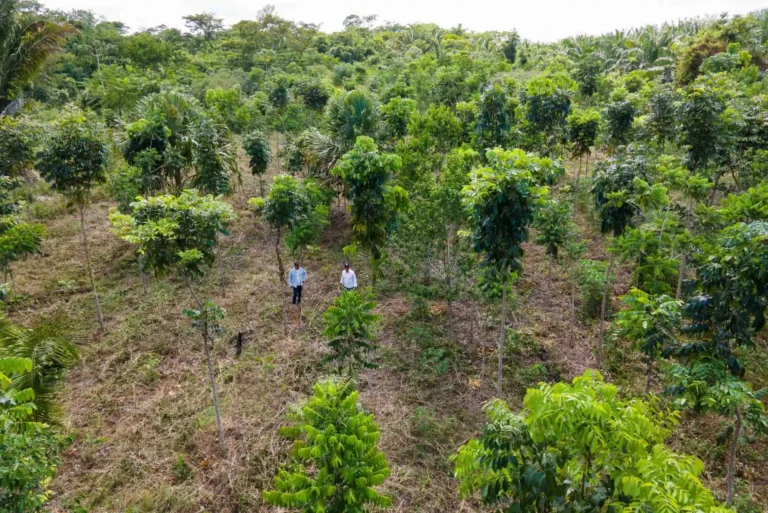
Le soluzioni basate sulla natura — come la riforestazione certificata Plan Vivo — rispondono simultaneamente all’SDG 13 e all’SDG 15, generando co-benefici su clima e biodiversità con un unico investimento.
→ Approfondisci : Obiettivo 15 Agenda 2030: i vantaggi della riforestazione aziendale.
SDG 8: Lavoro dignitoso e crescita economica
L’Obiettivo 8 promuove una crescita economica inclusiva, produttiva e rispettosa dei diritti lavorativi lungo tutta la catena di fornitura.
Per le aziende italiane questo goal è spesso il meno presidiato nelle strategie ESG, eppure è quello che entra con più forza nella rendicontazione CSRD attraverso gli standard ESRS S1 (Forza lavoro propria) e ESRS S2 (Lavoratori nella catena del valore): salari equi, sicurezza sul lavoro, parità di genere, eliminazione del lavoro minorile e forzato.
A livello regolatorio, la Corporate Sustainability Due Diligence Directive (CSDDD), approvata dall’UE nel giugno 2024, obbliga le grandi imprese a identificare e mitigare i rischi sui diritti umani e sull’ambiente lungo la catena del valore, con applicazione progressiva anche alle PMI fornitrici.
I dati economici confermano la convenienza: il Rapporto di Primavera 2025 ASviS rileva che alle imprese manifatturiere con migliori indici di sostenibilità sociale corrisponde un “premio di produttività” tra il 5% e l’8%. Investire nel lavoro dignitoso non è un costo: è un fattore competitivo misurabile.
Perché conviene essere un’impresa sostenibile: i vantaggi di integrare gli SDGs nella strategia aziendale
Coprendo un’ampia gamma di questioni legate alla sostenibilità utili per le aziende ─ quali povertà, salute, istruzione, cambiamento climatico e degrado ambientale ─ gli SDGs aiutano a connettere strategie aziendali e priorità globali, spiega sempre il Global Compact Network.
Le aziende possono sfruttare gli SDGs come un framework generale per ideare, indirizzare e comunicare i risultati dei propri obiettivi, strategie e attività. I vantaggi di integrare gli Obiettivi di Sviluppo Sostenibile alla strategia di business sono:
- Accesso a nuove opportunità di mercato. Gli SDGs orientano i flussi di capitale verso settori chiave dello sviluppo sostenibile, favorendo la nascita di nuovi mercati per le imprese capaci di proporre soluzioni innovative a problemi globali. Ciò stimola il business a lungo termine e la competitività.
- Rafforzamento della sostenibilità come leva strategica. Integrare gli SDGs nel business consente di valorizzare le risorse aziendali, ridurre i costi attraverso l’efficienza e differenziarsi tramite scelte responsabili. L’allineamento agli obiettivi globali rafforza il posizionamento dell’impresa sul mercato.
- Maggiore fiducia e dialogo con gli stakeholder. Le imprese che si allineano agli SDGs rispondono alle crescenti aspettative di investitori, clienti, istituzioni e dipendenti. Questo genera relazioni più solide, migliora la reputazione aziendale e riduce i rischi legali e reputazionali.
- Stabilità sociale ed economica nei contesti operativi. Contribuire agli SDGs significa operare in contesti più equi, stabili e inclusivi. Nessuna impresa può prosperare in una società fragile o in un mercato non regolato. Investire nello sviluppo sostenibile equivale a investire nella resilienza del proprio ecosistema operativo.
- Comunicazione chiara, misurabile e comparabile. Gli SDGs forniscono un linguaggio universale e una cornice condivisa che consente alle imprese di comunicare con trasparenza i propri impatti e risultati in materia di sostenibilità. Questo favorisce la rendicontazione, la collaborazione e l’attrazione di partner strategici.
E che la sostenibilità aziendale convenga da tutti i punti di vista, anche economici, lo dimostra il Rapporto di Primavera 2025 ASviS. Lo studio rileva come nella manifattura, per esempio, ad un aumento dell’indice di sostenibilità ambientale corrisponde un “premio di produttività” che varia fra il 5% e l’8%, mentre le pratiche di economia circolare hanno generato risparmi superiori a 16 miliardi di euro nei costi di produzione, consentendo un aumento degli investimenti e una simultanea riduzione dei debiti. Così la percentuale di imprese che hanno investito sulla sostenibilità ambientale cresce dal 34,5% delle unità con 3-9 addetti al 73,8% di quelle con 250 e più addetti.
Rispondiamo alle domande più frequenti.
L’Agenda 2030 per lo Sviluppo Sostenibile è il piano d’azione globale adottato nel settembre 2015 dall’Assemblea Generale delle Nazioni Unite con la firma di 193 Paesi. Si articola in 17 Obiettivi di Sviluppo Sostenibile (SDG) e 169 target specifici che coprono le tre dimensioni della sostenibilità: ambientale, sociale ed economica. L’Agenda 2030 riconosce esplicitamente il ruolo del settore privato come motore della trasformazione: le imprese non sono destinatarie degli obiettivi, ma protagoniste attive della loro realizzazione. La scadenza è fissata al 31 dicembre 2030. Lo stato di avanzamento globale viene monitorato ogni anno attraverso il Voluntary National Review di ciascun Paese membro. In Italia, il coordinamento istituzionale è affidato al Ministero dell’Ambiente e della Sicurezza Energetica, mentre l’ASviS — Alleanza Italiana per lo Sviluppo Sostenibile pubblica ogni anno un rapporto indipendente sullo stato di avanzamento nazionale degli SDG. Secondo il Rapporto ASviS 2024, l’Italia è in ritardo su 12 dei 17 goal, con criticità particolari su clima, biodiversità e disuguaglianze.
Gli SDG — Sustainable Development Goals (in italiano Obiettivi di Sviluppo Sostenibile) sono i 17 obiettivi che compongono l’Agenda 2030 dell’ONU, ciascuno corredato da target specifici (169 in totale) e indicatori misurabili approvati dalla Commissione Statistica dell’ONU. I 17 goal coprono: sconfiggere la povertà (1), sconfiggere la fame (2), salute e benessere (3), istruzione di qualità (4), parità di genere (5), acqua pulita (6), energia pulita (7), lavoro dignitoso e crescita economica (8), industria e infrastrutture (9), riduzione delle disuguaglianze (10), città sostenibili (11), produzione e consumo responsabile (12), lotta al cambiamento climatico (13), vita sott’acqua (14), vita sulla terraferma (15), pace e istituzioni solide (16), partnership per gli obiettivi (17). Per le aziende italiane, i goal con maggiore impatto operativo e normativo diretto sono il 12 (catena del valore e consumo), il 13 (emissioni e clima), il 15 (biodiversità e foreste) e l’8 (lavoro dignitoso e supply chain).
Il percorso standard per integrare l’Agenda 2030 nella strategia aziendale segue i cinque passi dell’SDG Compass — la guida sviluppata da UN Global Compact, GRI e WBCSD. Il primo passo è comprendere i 17 goal e il loro significato operativo per il proprio settore. Il secondo è condurre un’analisi di materialità (o doppia materialità, come prevista dalla direttiva CSRD) per identificare gli SDG prioritari in base agli impatti generati e subiti lungo la catena del valore. Il terzo è fissare obiettivi misurabili allineati agli SDG selezionati — preferibilmente verificati da terze parti indipendenti (es. Science Based Targets initiative per il clima). Il quarto è integrare questi obiettivi nella governance, nei processi decisionali e nella catena di fornitura. Il quinto è rendicontare i risultati con standard riconosciuti come gli ESRS del CSRD o il GRI Standards. Il punto di partenza concreto per la maggior parte delle aziende è la misurazione della carbon footprint e un’analisi di materialità condotta con il coinvolgimento degli stakeholder chiave.
La Corporate Sustainability Reporting Directive (CSRD) non cita esplicitamente l’Agenda 2030, ma i suoi standard di rendicontazione ESRS coprono di fatto i principali SDG rilevanti per le imprese, creando un mapping diretto tra obblighi normativi e goal ONU. Gli ESRS si articolano in standard ambientali (E1 clima → SDG 13, E2 inquinamento → SDG 3/6, E3 acqua → SDG 6, E4 biodiversità → SDG 15, E5 risorse → SDG 12), sociali (S1–S4 lavoratori e comunità → SDG 8/10) e di governance (G1 → SDG 16). Il CSRD obbliga le grandi imprese europee a rendicontare su questi temi dal 2025, con estensione alle PMI quotate dal 2026. Nella pratica, un’azienda che produce un report CSRD conforme agli ESRS sta implicitamente rendicontando il proprio contributo a 8-10 degli SDG — anche senza menzionarli esplicitamente. Molte imprese scelgono di aggiungere un SDG mapping nel report di sostenibilità come strumento di comunicazione verso investitori ESG, grandi clienti B2B e istituti di credito che applicano criteri di finanza sostenibile.